¿Necesita caja? Empiece por el inventario que nadie quiere mirar
El inventario inmovilizado es dinero que la empresa ya gastó. Con el costo del capital elevado, cada mes de espera sale caro, y el primer paso para recuperar ese valor es saber, de verdad, qué hay en …
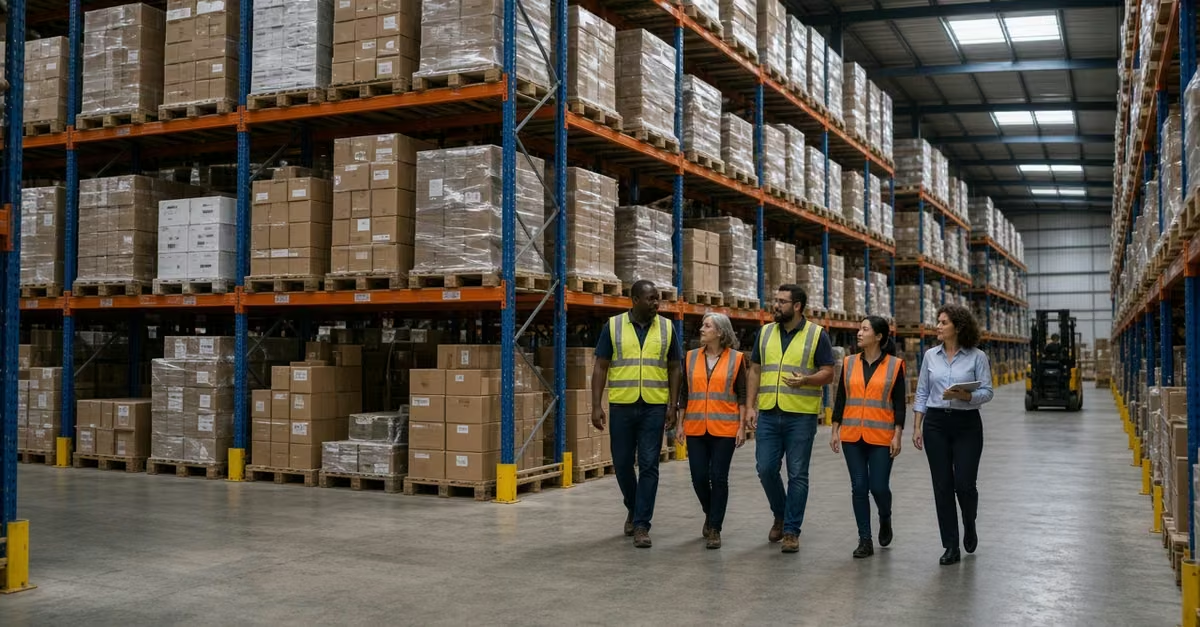
Quien ha recorrido un almacén durante una toma física de inventario conoce la escena: al fondo de un pasillo, pallets con el film plástico amarillento, cajas cubiertas de polvo, códigos que nadie recuerda haber comprado. El material está entero. Solo que nadie lo pide desde hace años. Y, en el balance, sigue valiendo lo mismo que el día en que entró.
Antes de seguir, una pregunta para su próximo comité financiero: ¿cuál es el artículo más antiguo de su inventario, y cuánto le está costando hoy a su empresa?
El costo que no aparece en la etiqueta
El inventario inmovilizado nunca es neutro. Ocupa posiciones de almacenamiento, exige seguro, manipulación, control y personas. Pierde valor con el tiempo, ya sea por obsolescencia técnica, vencimiento, cambio de especificación o simple desgaste del embalaje. Y ocupa el espacio físico y financiero que deberían tener los artículos de alta rotación.
El efecto más perverso es el operativo: el almacén se llena de lo que no sale y falta justamente lo que el cliente está pidiendo. La empresa pasa a tener, al mismo tiempo, exceso y quiebre de stock.
Dinero guardado en el estante
Con tasas de interés elevadas, esta cuenta pesa todavía más. Cuando el dinero es caro, el capital de trabajo inmovilizado en mercancía que no rota es un costo de oportunidad real: es crédito que la empresa toma, o deja de pagar, mientras el recurso duerme en el almacén.
Por eso, mirar el inventario excedente solo como un problema de resultados es perder la mitad de la historia. Vender un lote por debajo del costo genera una pérdida contable, pero convierte un activo inmovilizado en caja disponible hoy, que puede reducir deuda, financiar compras de artículos de alta rotación o sostener el plan de inversión. Cuando un CFO busca liquidez, una de las primeras preguntas debería ser: ¿qué hay en mi almacén, y cuánto de eso puedo convertir en dinero?
Por qué el inventario viejo sigue ahí
En nuestra experiencia con inventarios y gestión de activos, cuatro factores explican por qué el excedente se acumula año tras año.
1. Miedo a reconocer la pérdida
Vender por debajo del costo obliga a reconocer la diferencia en el resultado. En un año difícil, nadie quiere empeorar el número. En un año bueno, nadie quiere arruinar el número. Así, el material sigue clasificado como "inventario bueno, que saldrá en la próxima campaña", y en cada cierre un poco más de excedente se suma a él.
El problema es que postergar la decisión no elimina la pérdida. Según la NIC 2 Inventarios, de las Normas NIIF, los inventarios se miden al menor entre el costo y el valor neto realizable, y toda rebaja a ese valor se reconoce como gasto en el período en que ocurre. Mantener en el balance, al costo completo, un artículo que solo se vende con un fuerte descuento no es prudencia: es un número que no representa la realidad.
2. Nadie es dueño del problema
En muchas empresas, el inventario se trata como un asunto del almacén y de la logística, y no como un asunto financiero y comercial. Compras mira la negociación, ventas mira la meta, la operación mira el espacio. Cuando el artículo se estanca, cada área señala a otra.
Buena parte del excedente nace en la compra: metas atadas al precio negociado o a descuentos por volumen hacen atractivo comprar más de lo que el mercado absorbe. Si el desempeño de quien compra se midiera también por la rotación y por el margen efectivamente realizado, muchos lotes ni siquiera existirían.
3. Cadenas de suministro rígidas
Lotes mínimos elevados, plazos largos de importación y pronósticos de demanda optimistas empujan a la empresa hacia inventarios de seguridad mayores de lo necesario. Ninguna herramienta de pronóstico acierta siempre. Lo que reduce el riesgo es la flexibilidad: proveedores alternativos, pedidos iniciales más pequeños en artículos de mayor incertidumbre, revisión periódica de los parámetros de reposición y una lectura frecuente de la antigüedad y la rotación de cada artículo.
4. El inventario que solo confirma el saldo
Este es el factor menos discutido. Si el inventario anual es apenas un conteo que "valida" el saldo del ERP, nadie mira la antigüedad, el estado físico, la ubicación y la posibilidad real de venta de cada artículo. El excedente se vuelve invisible justamente porque el proceso que debería revelarlo fue diseñado para confirmar lo que el sistema ya decía.
Lo que esperan la contabilidad y el fisco
Convertir inventario inmovilizado en caja exige cuidado técnico, y es aquí donde muchas iniciativas tropiezan.
Valor neto realizable. La NIC 2 define el valor neto realizable como el precio estimado de venta en el curso normal de la operación, menos los costos estimados para terminar el producto y los necesarios para realizar la venta. Cita como causas de pérdida de valor los daños, la obsolescencia total o parcial y la caída de los precios de venta. La estimación debe basarse en la información más fiable disponible y revisarse en cada período; si las condiciones mejoran, la rebaja se revierte, con el límite del importe originalmente rebajado. Una evaluación técnica del valor de recuperación de cada grupo de artículos da una base sólida para ese ajuste y para la auditoría.
Normas locales. Si su empresa reporta bajo normas contables locales en lugar de las NIIF, valide con su equipo contable el criterio equivalente que le corresponde.
Efecto fiscal. La deducibilidad de la rebaja de valor, el momento en que la pérdida produce efecto en el impuesto sobre la renta y la documentación exigida varían de un país a otro. Valídelo con su equipo fiscal según la legislación local.
Destrucción y baja. Cuando un artículo no tiene valor de venta y debe destruirse, la pérdida tiene que quedar documentada, con actas, certificados de destrucción y la evidencia que exija la legislación local. Sin esa documentación, la empresa puede perder el beneficio fiscal de una pérdida que ya es real.
Impuestos indirectos. Revise también el tratamiento del IVA u otros impuestos indirectos pagados en la compra de bienes perdidos, deteriorados o destruidos, porque la legislación local puede exigir ajustes.
Cada caso debe validarse con su equipo fiscal según la legislación local. Pero el mensaje es claro: dejar que el inventario se eche a perder en el almacén no es una forma de evitar la pérdida. Muchas veces, es la forma más cara de realizarla.
Cómo convertir inventario inmovilizado en caja
Hay un principio conocido de gestión que vale para cualquier sector: la primera pérdida suele ser la menor. Cuanto más tiempo pasa el artículo inmovilizado, menos vale y mayor es el volumen, hasta que ningún canal por sí solo logra absorberlo.
La elección del canal de salida debe equilibrar cinco criterios:
- Valor de recuperación: cuánto del valor del artículo vuelve en dinero.
- Velocidad y capacidad: cuánto volumen absorbe el canal y en cuánto tiempo.
- Exposición comercial: riesgo de canibalizar ventas a precio completo o de generar conflictos con la red de distribución.
- Costo operativo: preparación, embalaje, transporte, documentación y comisiones.
- Restricciones: contratos con proveedores, exclusividades, exigencias regulatorias y de trazabilidad.
Con estos criterios, las alternativas más comunes se organizan así:
- Negociación con proveedores: devolución, cambio o recompra, cuando el contrato y la relación lo permiten.
- Venta a la propia cartera: ofertas dirigidas a clientes actuales, con condiciones especiales, preservando el canal principal.
- Canales secundarios: compradores especializados en excedentes, plataformas de venta entre empresas y subastas, con más velocidad y menor valor por unidad.
- Reaprovechamiento interno: uso en otras plantas, líneas de producto o como repuestos, cuando sea técnicamente viable.
- Baja documentada: para lo que no tiene valor residual, con acta, destino adecuado y el tratamiento fiscal correcto.
El camino que recomienda CPCON
Liberar caja del inventario no empieza en la subasta. Empieza en la información. Así estructuramos este trabajo:
- Inventario confiable. Antes de decidir qué vender, hay que saber qué existe, dónde está y en qué condición. Un inventario de verdad, con corte de movimientos, conciliación con el ERP y tratamiento de las diferencias, es el punto de partida. Con RFID, RTLS y control de activos, esa visibilidad deja de ser un evento anual y pasa a ser continua.
- Diagnóstico de antigüedad y rotación. Clasificamos los artículos por último movimiento, cobertura y criticidad, separando lo que es inventario estratégico, lo que es exceso recuperable y lo que es pérdida.
- Evaluación del valor de recuperación. Nuestras valuaciones de activos estiman el valor de realización de cada grupo de artículos y por canal, lo que da una base técnica para el ajuste al valor neto realizable y para la decisión de venta.
- Plan de destino. Definimos el canal adecuado para cada grupo, con metas de plazo y valor, y con la documentación que pedirán la contabilidad, la auditoría y el fisco.
- Prevención. Con organización y optimización de inventarios, soluciones logísticas y nuestra plataforma propia de gestión, ayudamos a revisar parámetros de reposición, ubicaciones e indicadores de rotación, para que el excedente no vuelva a formarse.
El inventario como activo estratégico, otra vez
El inventario excedente es fácil de ignorar, y venderlo significa reconocer una pérdida. Pero es dinero que la empresa ya desembolsó. Quien ve el problema temprano, elige el canal correcto, documenta cada etapa y compra mejor a partir de ahí recupera liquidez para invertir donde el negocio está creciendo, en lugar de mantener capital inmovilizado al fondo de un pasillo.
¡Su ERP registra, CPCON controla!
¿Quiere saber cuánto de su inventario puede convertirse en caja? Hable con CPCON y empiece por un inventario que muestre la realidad de su almacén.
Este artículo tiene carácter informativo y no sustituye el análisis contable y fiscal de cada caso. Imagen de portada generada con apoyo de IA.
Fuentes
- IFRS Foundation, NIC 2 Inventarios (IAS 2 Inventories), resumen oficial de la norma: https://www.ifrs.org/issued-standards/list-of-standards/ias-2-inventories/
- Reglamento (UE) 2023/1803 de la Comisión, NIC 2 Existencias, párrafos 6, 9, 28, 30, 33 y 34 (versión oficial en español): https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:32023R1803
Equipo Técnico CPCON México
Especialista del equipo CPCON México — consultoría en gestión de activos fijos, inventarios y tecnología RFID para corporativos en América Latina.
Artículos relacionados: Inventarios

Placas para inventario de activos: qué son y cómo implementarlas

Etiquetas de activos fijos: tipos, materiales y cómo elegir [Guía 2026]

ISO 27001 y el control A.5.9: inventario de activos en la práctica

¿Qué es un marbete? Tipos y uso en la toma de inventario físico [Guía 2026]
Anexo 24 y activo fijo: qué exige el SAT a empresas IMMEX

Inventario Cíclico Empresarial en México: Guía Completa 2026

Auditoría del inventario de inmovilizado: 4 retos en las industrias y cómo superarlos
