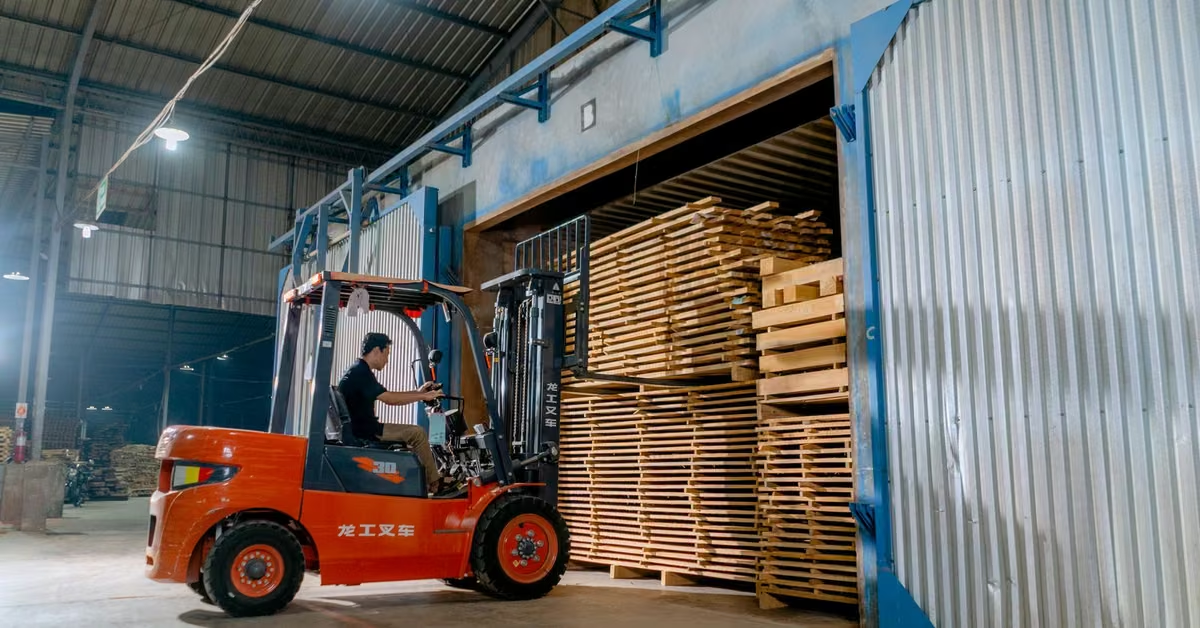
Altas, bajas y traspasos de activo fijo: procedimiento NIF C-6 y LISR
Procedimiento para altas, bajas y traspasos de activo fijo en México según NIF C-6, LISR, LIVA y CFF, con CFDI, asientos de ejemplo y expediente de soporte.
El control de activo fijo no se gana en el inventario anual. Se gana o se pierde en los movimientos de todos los días: una máquina que llega, una computadora que cambia de área, un montacargas que se vende, un equipo que se tira porque ya no sirve. Cada uno de esos eventos tiene efectos contables, fiscales y, en empresas IMMEX, aduaneros. Cuando alguno se registra tarde o sin documento, el auxiliar deja de reflejar la realidad y la diferencia aparece en la siguiente auditoría.
Esta guía explica el procedimiento para altas, bajas y traspasos de activo fijo en México con base en la NIF C-6 Propiedades, planta y equipo, la Ley del Impuesto sobre la Renta (LISR), la Ley del IVA y el Código Fiscal de la Federación (CFF). Incluye qué CFDI ampara cada movimiento, asientos contables de ejemplo y un expediente mínimo de soporte. Todas las cifras de los ejemplos son hipotéticas.
Resumen: qué exige cada movimiento
| Movimiento | Contabilidad (NIF C-6) | Fiscal (LISR, LIVA) | Comprobante | IMMEX (Anexo 24) |
|---|---|---|---|---|
| Alta por compra | Reconocer al costo de adquisición; definir componentes, vida útil y valor residual | Deducción sobre el monto original de la inversión con el porcentaje máximo (arts. 31, 34 y 35) | CFDI de ingreso emitido por el proveedor | Registrar pedimento, clave y fracción arancelaria si es importación temporal |
| Traspaso interno | Sin efecto en el valor; cambia ubicación, responsable o centro de costos | Sin efecto, salvo cambio de uso que afecte la deducción | Documento interno; si se transportan bienes propios, revisar si aplica CFDI de traslado | Si cambia de domicilio registrado, actualizar el control |
| Baja por venta | Dar de baja costo y depreciación; ganancia o pérdida a resultados | Se deduce la parte aún no deducida; la ganancia es acumulable; se traslada IVA | CFDI de ingreso emitido por la empresa | Descargo por retorno, transferencia o cambio de régimen |
| Baja por donación | Dar de baja; el valor en libros es un gasto | Reglas de donativos de la LISR; IVA según art. 8 de la LIVA | Según el caso, CFDI que ampare la entrega | Descargo por donación |
| Baja por desecho o inutilidad | Dar de baja; el valor en libros es una pérdida | Se deduce la parte aún no deducida; un peso en registros y aviso al SAT | Acta y evidencia; CFDI si se vende como chatarra | Descargo por destrucción, con el procedimiento aduanero que corresponda |
| Baja por siniestro o robo | Dar de baja; reconocer la pérdida | Pérdida deducible por caso fortuito o fuerza mayor (art. 37); lo recuperado es acumulable | Denuncia, dictamen de la aseguradora | Documentar la salida del inventario aduanero |
Los artículos citados están en los textos vigentes publicados por la Cámara de Diputados: LISR, LIVA, CFF y Ley Aduanera. La NIF C-6 la emite el CINIF.
Altas de activo fijo
Cuándo se reconoce un activo
La NIF C-6 (párrafo 42.1) pide reconocer una partida de propiedades, planta y equipo cuando es probable que la entidad obtenga beneficios económicos futuros de ella y su costo puede valuarse de forma confiable. El párrafo 42.2 deja al juicio de la entidad cómo agrupar partidas menores y cuándo separar componentes. En la práctica, eso se traduce en una política de capitalización escrita: qué se capitaliza, desde qué monto y qué se manda a gasto. Sin esa política, cada área decide distinto.
Qué costo se registra
El costo contable incluye el precio de compra y los costos directamente atribuibles para que el activo quede en condiciones de operar como lo prevé la administración (NIF C-6, párrafo 44.2.1.1). En paralelo, la LISR (art. 31) define el monto original de la inversión: el precio del bien, los impuestos efectivamente pagados por su adquisición o importación excepto el IVA, y erogaciones como derechos, cuotas compensatorias, instalación, montaje, fletes, seguros contra riesgos en la transportación, comisiones sobre compras y honorarios de agentes aduanales. Son conceptos parecidos pero no idénticos, y conviene guardar ambos.
Componentes e inicio de la depreciación
Si una parte del activo tiene un costo significativo respecto del total y una vida útil distinta, se deprecia por separado (NIF C-6, párrafo 46.2.1.1). La depreciación empieza cuando el activo está disponible para su uso (párrafo 46.2.3.1), no cuando se paga ni cuando llega la factura. En lo fiscal, la deducción empieza, a elección del contribuyente, en el ejercicio en que se inicia la utilización del bien o en el siguiente (LISR, art. 31). Ver también componentización de activos fijos.
Procedimiento de alta
- Solicitud de compra o de inversión autorizada según el nivel de aprobación.
- Recepción física: el almacén o el área usuaria confirma que el bien llegó y en qué condiciones.
- Validación del CFDI del proveedor: RFC, descripción, importe y uso. El CFF (art. 29) establece que los comprobantes se emiten a través de los mecanismos del SAT; guarda el UUID en el registro del activo. Consulta los requisitos vigentes en la página de factura electrónica del SAT.
- Asignación de número de activo y colocación de la etiqueta de inventario antes de que el bien se instale.
- Alta en el auxiliar con clase, cuenta, componentes, ubicación, responsable, costo contable, MOI, vida útil, valor residual y porcentaje fiscal.
- Si es una importación temporal IMMEX: número, fecha y clave de pedimento, fracción arancelaria y, en maquinaria y equipo, marca y modelo, como pide el Anexo 24 de las RGCE 2026.
- Inicio de la depreciación en la fecha en que el activo está disponible para su uso.
Asiento de ejemplo: compra de un montacargas
Supuesto hipotético: se compra un montacargas por $480,000 más IVA y se paga un flete de $12,000 más IVA, ambos con CFDI.
| Cuenta | Debe | Haber |
|---|---|---|
| Equipo de transporte (costo) | $492,000.00 | |
| IVA acreditable o pendiente de acreditar | $78,720.00 | |
| Proveedores o bancos | $570,720.00 |
El IVA de $78,720 corresponde al 16% sobre $492,000 (LIVA, art. 1). Si la vida útil estimada es de 96 meses con un valor residual de $49,200, la depreciación contable mensual es de $4,612.50: ($492,000 menos $49,200) entre 96. En lo fiscal, el montacargas se deduce hasta 25% anual sobre el MOI (LISR, art. 34, fr. VI).
| Cuenta | Debe | Haber |
|---|---|---|
| Gasto por depreciación | $4,612.50 | |
| Depreciación acumulada de equipo de transporte | $4,612.50 |
Traspasos y movimientos internos
Un traspaso no cambia el valor del activo, pero sí cambia dónde está, quién responde por él o a qué centro de costos se carga su depreciación. Es el movimiento que más se pierde porque nadie lo considera contable. Distingue estos casos:
| Tipo de movimiento | Qué se registra | Documento |
|---|---|---|
| Cambio de área o de responsable en la misma planta | Nueva ubicación, responsable y, si aplica, centro de costos | Resguardo firmado por quien entrega y quien recibe |
| Cambio de planta o sucursal de la misma empresa | Nueva ubicación y centro de costos | Orden de traspaso. Si el bien viaja, revisa si debes emitir CFDI de traslado y, en su caso, el complemento Carta Porte |
| Envío a reparación o comodato | Estatus temporal y ubicación externa | Orden de servicio o contrato; evidencia de salida y regreso |
| Reclasificación de construcciones en proceso a activo en uso | Traspaso a la cuenta definitiva e inicio de la depreciación | Acta de terminación o puesta en marcha |
| Traspaso a otra empresa del grupo | No es un traspaso: es una venta o aportación. Se trata como baja en una empresa y alta en la otra | CFDI de ingreso o el documento que corresponda a la operación |
| Transferencia de activo fijo IMMEX a otra empresa con programa | Baja del inventario aduanero de la empresa que transfiere | Pedimentos que correspondan; descargo en el sistema del Anexo 24 |
El CFF (art. 29) faculta al SAT para establecer, mediante reglas, las características de los comprobantes que amparan el transporte y la legal tenencia de mercancías. Antes de mover bienes propios entre plantas por carretera, confirma con tu área fiscal qué comprobante aplica.
Bajas de activo fijo
La NIF C-6 (párrafo 48.1) indica que un activo se da de baja cuando se dispone de él (por venta, abandono, intercambio, arrendamiento financiero o donación) o cuando ya no se esperan beneficios económicos futuros de su uso o disposición. La ganancia o pérdida se reconoce en el resultado del periodo (párrafo 48.2). La depreciación se detiene en la fecha de la baja.
Venta
En lo fiscal, cuando se enajena un bien se deduce en ese ejercicio la parte aún no deducida (LISR, art. 31) y la ganancia derivada de la enajenación de activos fijos es un ingreso acumulable (LISR, art. 18, fr. IV). La venta es una enajenación de bienes gravada con IVA (LIVA, art. 1), por lo que la empresa emite un CFDI de ingreso al comprador.
Asiento hipotético: el montacargas del ejemplo se vende al cumplir 36 meses de depreciación por $300,000 más IVA. La depreciación acumulada es de $166,050 ($4,612.50 por 36) y el valor en libros es de $325,950, por lo que hay una pérdida contable de $25,950.
| Cuenta | Debe | Haber |
|---|---|---|
| Bancos o clientes | $348,000.00 | |
| Depreciación acumulada de equipo de transporte | $166,050.00 | |
| Pérdida en venta de activo fijo | $25,950.00 | |
| Equipo de transporte (costo) | $492,000.00 | |
| IVA trasladado | $48,000.00 |
La pérdida contable no coincide con el resultado fiscal: en lo fiscal se parte del saldo pendiente de deducir, que se calcula con los porcentajes de la LISR y su actualización. Por eso el registro debe conservar ambos saldos por activo; la plantilla Excel de control de activo fijo los separa en columnas distintas.
Desecho, chatarra o bien que dejó de ser útil
Cuando un bien deja de ser útil para obtener ingresos, la LISR (art. 31) permite deducir en ese ejercicio la parte aún no deducida, pero obliga a mantener sin deducción un peso en los registros y a presentar aviso ante las autoridades fiscales. Si después el bien se vende como chatarra, ese ingreso se factura y se acumula.
Asiento hipotético: una computadora con costo de $25,000 y depreciación acumulada de $20,833.20 deja de funcionar y se desecha.
| Cuenta | Debe | Haber |
|---|---|---|
| Depreciación acumulada de equipo de cómputo | $20,833.20 | |
| Pérdida por baja de activo fijo | $4,166.80 | |
| Equipo de cómputo (costo) | $25,000.00 |
Donación
Para la LIVA (art. 8), la donación no se considera enajenación, salvo que la realicen empresas para las cuales el donativo no sea deducible para efectos del ISR. Es decir, si el donativo no cumple los requisitos de deducibilidad, la entrega del bien puede causar IVA. La deducibilidad de los donativos sigue las reglas de la LISR (art. 27, fr. I). Documenta la autorización interna, el acuse de recepción del donatario y el comprobante que corresponda.
Siniestro, robo y faltantes
Las pérdidas de bienes por caso fortuito o fuerza mayor son deducibles en el ejercicio en que ocurren por la cantidad pendiente de deducir a esa fecha, y lo que se recupere (por ejemplo, la indemnización del seguro) se acumula (LISR, art. 37). El soporte típico es la denuncia ante el Ministerio Público, el reporte del siniestro y el finiquito de la aseguradora.
Ojo con los faltantes que aparecen en un inventario físico: la LIVA (art. 8) considera enajenación el faltante de bienes en los inventarios de las empresas, aunque esa presunción admite prueba en contrario. Un bien que no aparece y no tiene expediente es un riesgo fiscal, no solo contable. Por eso las diferencias de un inventario físico de activos fijos deben investigarse y documentarse antes de darlas de baja.
Bajas de activo fijo importado temporalmente (IMMEX)
La maquinaria y el equipo importados temporalmente al amparo de un programa IMMEX pueden permanecer en el país por la vigencia del programa (Ley Aduanera, art. 108, fr. III), pero al darlos de baja no basta con el asiento contable: hay que retornarlos, transferirlos o cambiarlos de régimen. El Anexo 24 pide que el sistema de control de inventarios registre el descargo del activo fijo al momento de su retorno, transferencia, cambio de régimen o donación. Si el bien se queda en México en definitiva, el cambio de régimen implica pagar el impuesto general de importación actualizado y, en su caso, cuotas compensatorias (Ley Aduanera, art. 109). Lo explicamos en Anexo 24 y activo fijo.
Expediente mínimo por movimiento
- Solicitud y autorización interna con nombre, fecha y nivel de aprobación.
- Número de activo, descripción, marca, modelo, serie y ubicación.
- UUID del CFDI de adquisición y, en su caso, del CFDI de venta o de traslado.
- Pedimento y fracción arancelaria en importaciones temporales.
- Fotografía o acta de la condición del bien en bajas por desecho, siniestro o donación.
- Denuncia, dictamen y finiquito del seguro en robos y siniestros.
- Acuse del aviso al SAT cuando el bien dejó de ser útil.
- Asiento contable y cálculo fiscal del saldo pendiente de deducir.
El CFF (art. 30) obliga a conservar la contabilidad y su documentación por cinco años. Para bienes que se deducen en varios ejercicios, el plazo empieza a contar desde la declaración del último ejercicio en que se produjeron efectos fiscales, por lo que el expediente de alta de un activo puede tener que guardarse por mucho más de cinco años. Además, el CFF (art. 28, fr. I, apartado A) incluye el control de inventarios dentro de la contabilidad.
Errores comunes
- Capitalizar sin etiquetar. El bien se registra en contabilidad pero nunca recibe número físico; al primer movimiento ya nadie sabe cuál es.
- Depreciar desde la factura. La depreciación contable empieza cuando el activo está disponible para su uso, no cuando se recibe el CFDI.
- No dar de baja lo que ya no existe. Activos desechados que siguen en el auxiliar durante años inflan el balance y la base de la depreciación.
- Borrar en lugar de marcar. Un activo dado de baja conserva su historia; borrarlo destruye la evidencia.
- Tratar como traspaso una venta entre empresas del grupo. Son contribuyentes distintos: hay enajenación, CFDI e impuestos.
- Olvidar el lado aduanero. Una baja contable de un activo IMMEX sin retorno ni cambio de régimen deja el bien en un régimen temporal vencido.
- Conciliar una vez al año. Las diferencias se acumulan en silencio. Conviene conciliar contable contra físico con más frecuencia, como explicamos en conciliación de activos fijos.
Cómo diseñar el procedimiento interno
Un procedimiento de altas, bajas y traspasos funciona cuando cada paso tiene dueño. Una matriz sencilla es la siguiente:
| Paso | Responsable típico | Evidencia |
|---|---|---|
| Solicitar | Área usuaria | Solicitud con justificación |
| Autorizar | Jefe de área y finanzas, según el monto | Firma o aprobación en sistema |
| Ejecutar físicamente | Almacén, mantenimiento o seguridad | Acta de entrega, salida o destrucción |
| Registrar | Contabilidad de activo fijo | Movimiento en el auxiliar con fecha y documento |
| Cumplir obligaciones fiscales y aduaneras | Fiscal y comercio exterior | CFDI, aviso al SAT, pedimento |
| Verificar | Auditoría interna o un tercero | Conciliación periódica contra inventario físico |
Revisa también nuestras guías de control interno de activos fijos, NIF C-6 propiedades, planta y equipo y deterioro de activos bajo NIF C-15, que se relaciona con las bajas cuando un bien pierde valor antes de dejar de usarse.
Cómo te ayuda CPCON México
CPCON trabaja en control de activo fijo desde hace más de 30 años y suma más de 4,500 proyectos ejecutados. Hacemos levantamientos de activos fijos, conciliación físico contable y depuración de bajas, etiquetado RFID y control patrimonial continuo, además de ACTVOS, nuestro software para registrar altas, bajas y traspasos con trazabilidad.
Preguntas Frecuentes
Es el retiro del activo del registro contable cuando la empresa dispone de él por venta, donación, intercambio o abandono, o cuando ya no espera beneficios económicos futuros de su uso. La NIF C-6 (párrafos 48.1 y 48.2) pide reconocer la ganancia o pérdida en el resultado del periodo.
Equipo Técnico CPCON México
Especialista del equipo CPCON México — consultoría en gestión de activos fijos, inventarios y tecnología RFID para corporativos en América Latina.
Artículos relacionados: Normas NIF (México)

NIF C-6 Propiedades, Planta y Equipo: Guía Completa 2026

Depreciación de Activos Fijos en México: Tabla SAT, Métodos NIF C-6 y Porcentajes por Tipo de Activo [2026]

Depreciaciones Fiscales en México (LISR vs NIF C-6)
NIF C-6: Depreciación de Activos Fijos — Guía Técnica Especialista 2026

NIF C-6: Nuevos Criterios de Capitalización de Costos Posteriores en Activos Fijos
NIF D-4: Clarificaciones sobre Impuestos Diferidos en Activos Fijos

Control de la Vida Útil de los Activos Fijos: Guía NIF C-6 para Empresas en México
